
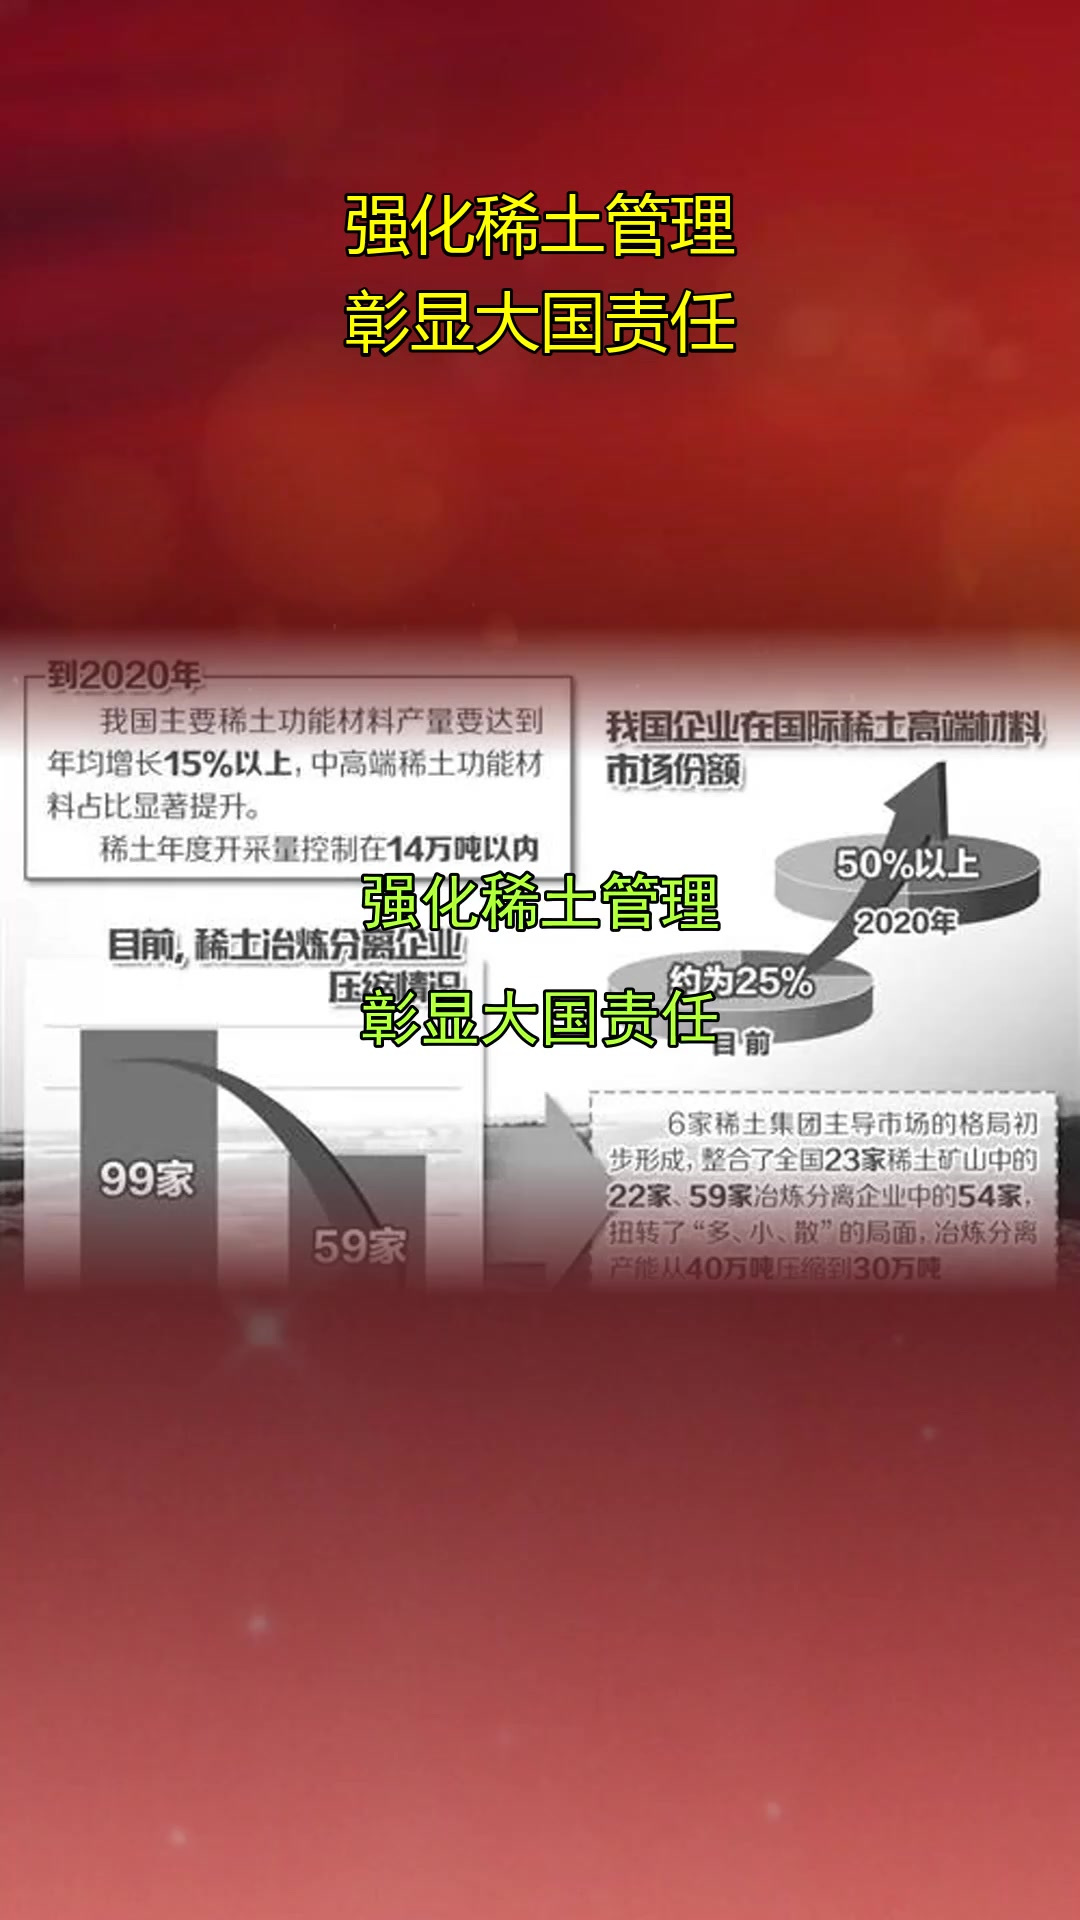
中国虽然是稀土资源大国,但在稀土定价权上缺乏主动权,主要原因包括行业企业和政府三方面因素,具体如下行业因素 供应过剩导致价格下跌全球对稀土的供应量大,国际市场上稀土价格持续走低,我国作为主要供应国,只能以较低价格出售稀土与巴西澳大利亚等国出口铁矿石能获得高额利润不同,我国稀土贸;国内相关单位对WTO规则的无知,无法让国际规则为自己所用然而更深层次的,还是中国一些人只着眼经济利益,贸然借用民族主义情绪发动舆论,并没有把稀土问题真正当作环保问题来看,也没有真正把稀土真心视为紧缺战略资源事实上,由于中国在国内稀土开采和消费方面,并未采取相应的限制措施,最终成为中国在;OPEC的联盟机制,联合稀土资源国或国内企业协调产量控制出口,以争夺稀土定价权,改善资源“贱卖”;2 中国的机制探索2007年内蒙古联合5省市建立“稀土价格联盟”被称为类欧佩克模式,2012年学者提出与资源国联合争夺定价权,2025年市场解读国家配额管理为“稀土版欧佩克”,通过整合企业控供应稳价格二对股票市场的影响逻辑1 供给端调控配额制度类似OPEC减产,限制稀土产量后,金属镨钕等价格从;这种“谁都能出谁都想先出”的恶性竞争,直接压低了市场价格例如,轻稀土价格曾跌至几十万元吨,远低于其战略价值西方国家操纵与囤货策略2005年后,西方国家为获取廉价稀土资源,通过贸易协定舆论施压等手段干预价格2009年,中国拟调低出口配额时,被WTO裁定违反国际贸易规则,进一步限制了定价。
例如美国澳大利亚等国也在加大稀土开采和加工的投入,与中国形成竞争关系,这会对中国取得全球稀土定价;但总体来说,稀土市场的价格和供需关系是由多种因素共同作用的结果因此,不能简单地将稀土市场的定价权归咎于某个国家或地区总之,中国在稀土资源方面具有强大的实力和优势,积极参与国际市场的竞争和合作同时,稀土市场的定价权也是一个复杂的问题,需要综合考虑多种因素;面对这种情况,政府需要加强监管力度,严厉打击非法开采行为同时,完善相关法律法规,提高违法成本,以遏制这种现象只有如此,中国才能真正拥有稀土定价的主动权,维护稀土资源的合理利用和可持续发展此外,还应建立一个透明公正的稀土价格形成机制这需要政府企业以及社会各界共同努力,通过公开透明的。
中国稀土资源并非没有定价权,该说法是不准确的以下是关于此问题的详细解答1 中国拥有丰富的稀土资源 作为全球最大的稀土生产国之一,中国拥有庞大的稀土储量 中国具备先进的开采技术和成熟的加工产业链,这使得中国在稀土市场上具有得天独厚的优势2 中国政府积极推动稀土产业发展 中国政府;美国选择进行稀土期货交易,主要基于解决产业链融资难题争夺定价权及复制其他金属市场成功经验三方面考量第一,解决西方稀土产业链融资难题稀土市场规模较小且价格波动剧烈,导致金融机构对稀土矿山贷款缺乏信心例如,钕镨氧化物价格在2023年5月前的15个月内下跌近一半,随后数月又反弹逾四成,这种;特朗普政府试图通过“宙斯计划”争夺稀土等矿石矿物资源的定价权特朗普政府实施“宙斯计划”,利用美国防;钨中国在钨资源上占据绝对优势,储量占全球的52%2024年数据,产量占比更是超过80%这种储量与产量上的双重主导地位,使中国在全球钨市场中拥有强大的定价权稀土稀土资源同样是中国在全球市场上的重要筹码中国控制全球60%以上的稀土开采量90%以上的冶炼分离产能,对稀土资源具有全产业链的;钨中国在钨资源上占据绝对优势,储量占全球的52%2024年数据,产量占比更是超过80%这种储量与产量上的双重主导地位,使中国在全球钨市场中拥有强大的定价权稀土稀土资源同样是中国在全球市场上的重要筹码中国控制全球60%以上的稀土开采量90%以上的冶炼分离产能,对稀土资源具有全产业链的控制力这种全产业链的。
稀土之争的核心是技术竞争而非资源争夺,中国凭借全产业链技术优势掌控全球稀土定价权,美国因技术断层和产业链空心化陷入被动依赖局面具体分析如下一中美稀土产业核心矛盾技术代差决定控制权资源储量对比美国稀土储量占全球23%第三,中国储量占比未明确但通过开采量体现优势技术能力差异美国。
一供应结构一中国占据主导地位2025年全球稀土资源储量共8500万吨REO,中国占比518%全球稀土产量为39万吨REO,中国占比692%中国具备从采矿冶炼分离到深加工的全产业链布局,掌控产品定价权2024年起国内稀土开采及冶炼分离总量控制指标进入“慢车道”,2025年监管全面提级,后续指标增长趋于。

评论